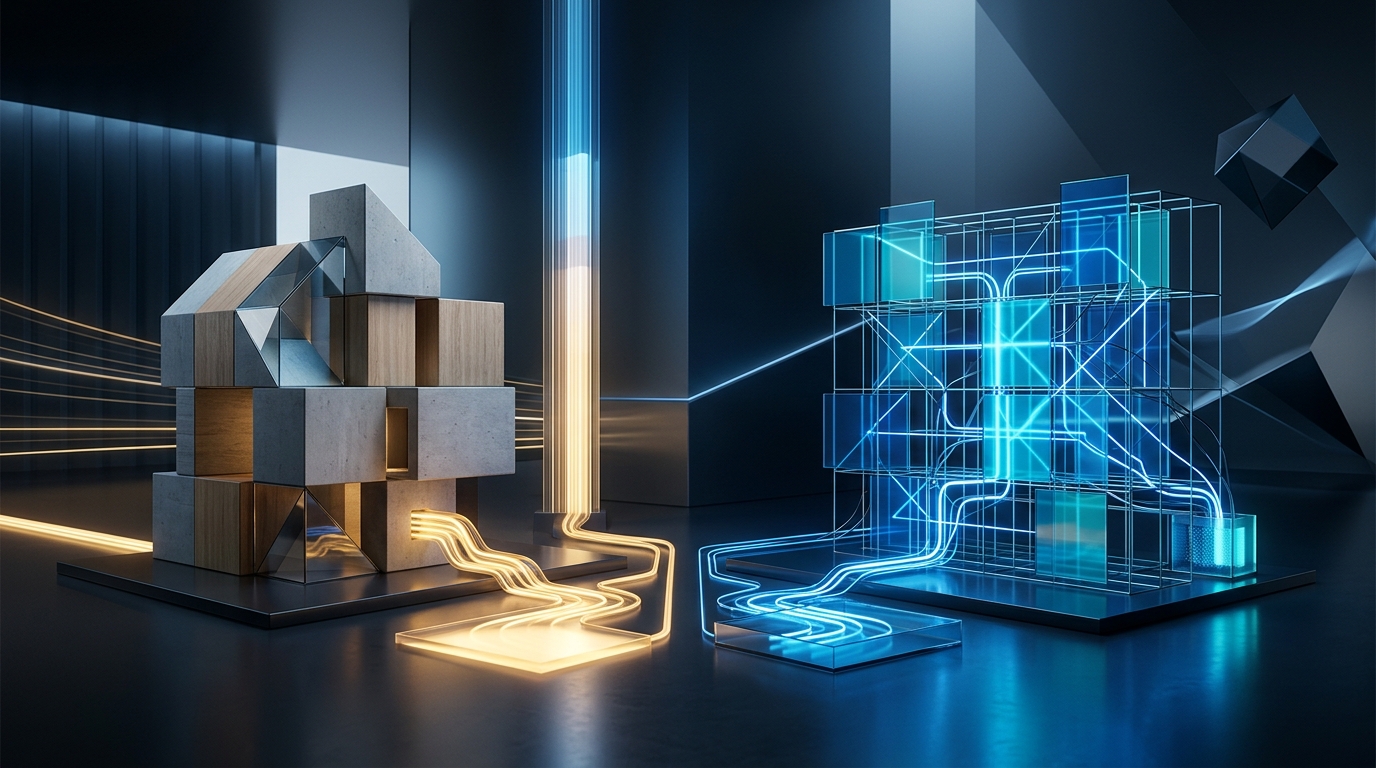
Fundo de Investimento Imobiliário (FII) é um veículo que reúne investidores para aplicar em ativos imobiliários ou relacionados. Mas nem todo FII é igual. A divisão mais importante para o investidor pessoa física é entre FIIs de tijolo — aqueles que possuem imóveis físicos, como prédios comerciais, shoppings e galpões — e FIIs de papel, que investem em títulos de dívida imobiliária, como Certificados de Recebíveis Imobiliários (CRI) e hipotecas.
O que cada tipo faz com o dinheiro
Um FII de tijolo compra um prédio, aluga para empresas ou pessoas e repassa o aluguel aos cotistas. O fluxo de renda vem do uso real do imóvel. Um FII de papel, por sua vez, empresta dinheiro a quem quer construir ou reformar imóveis, recebendo juros em troca. O fluxo vem de uma taxa de juros acordada no contrato, não de aluguel.
Risco: ocupação versus crédito
FIIs de tijolo dependem de que o imóvel esteja alugado e o inquilino pague em dia. Se o prédio fica vazio ou o locatário não paga, a renda cai. O risco é operacional: quem vai ocupar o espaço? FIIs de papel dependem de que quem pegou emprestado devolva o dinheiro com juros. O risco é de crédito: o tomador vai honrar a dívida? Ambos existem, mas têm natureza diferente. Imóvel vazio é visível; calote é mais silencioso até acontecer.
Sensibilidade a juros: o ponto crítico
Quando o Banco Central sobe a taxa Selic, FIIs de papel sofrem mais no curto prazo. Por quê? Porque o valor de um título de dívida cai quando as taxas de juros sobem — quem tem um CRI que paga 8% ao ano fica menos atraente se novos CRIs começam a pagar 10%. O cotista que quer vender antes do vencimento enfrenta desvalorização. FIIs de tijolo também sofrem com juros altos, mas de forma indireta: a renda de aluguel não muda de imediato, mas a demanda por imóveis pode cair (menos empresas querem expandir quando juros estão caros), afetando ocupação e preço do imóvel no longo prazo. Quando juros caem, o inverso acontece: papel se valoriza rápido, tijolo se valoriza devagar.
Renda: previsibilidade versus variação
FIIs de papel oferecem renda mais previsível, porque a taxa de juros é fixada no contrato. Você sabe quanto vai receber, salvo se houver calote. FIIs de tijolo têm renda mais variável: aluguel pode subir com inflação, mas também pode cair se o imóvel desocupa ou se há renegociação de contrato. A vantagem do papel é a certeza; a vantagem do tijolo é a potencial valorização do imóvel além da renda.
Na prática: qual escolher?
Não existe resposta única. FIIs de papel são mais adequados para quem quer renda previsível e está disposto a aceitar volatilidade de preço quando juros mudam. FIIs de tijolo são mais adequados para quem busca renda crescente com inflação e está confortável com ocupação variável. Muitos investidores combinam os dois na carteira, equilibrando risco de crédito com risco operacional. O importante é entender que o risco não é menor em nenhum dos dois — é diferente.
Veja listas de FIIs de tijolo e de papel com dados de renda e volatilidade em sardinha.net/listas/melhores-fiis e sardinha.net/listas/fiis-de-papel
Cobre finanças pessoais em passos práticos — orçamento, juros compostos, primeiros aportes — sem jargão.
Voz editorial da Redação Sardinha · texto produzido com apoio de IA a partir de documentos oficiais e notícias, com revisão automática.
Aviso: conteúdo educacional e informativo. Não constitui recomendação ou consultoria de valores mobiliários (CVM). Dados podem conter latência. Toda decisão de investimento é de responsabilidade do leitor.